Su hipoteca, explicada en español antes de firmar.
Revisamos sus números primero, le decimos con claridad para cuánto califica y lo ponemos por escrito, para que su oferta se tome en serio. Elmer Perez le atiende en español desde la primera llamada hasta las llaves.
Stellar Mortgage Corporation · NMLS #2190975 · NMLS Consumer Access
Primero la preaprobación. Después una oferta que se sostiene.
La mayoría de los retrasos ocurren porque algo aparece tarde. Nosotros lo revisamos al principio.
Un formulario corto, en español
Un minuto. Sin número de Seguro Social ni documentos. Nos dice qué quiere hacer, dónde y cuándo.
Elmer le llama
Normalmente el mismo día hábil. En quince minutos sabe qué rango de precio es realista y qué programas le convienen.
Documentos y carta
Cassandra le indica exactamente qué enviar y por dónde. Verificamos ingresos, crédito y ahorros y emitimos la carta de preaprobación.
Del contrato a las llaves
La misma persona, el mismo teléfono, hasta el cierre. Sin que lo pasen de un departamento a otro.
El préstamo correcto depende de su situación, no del más fácil de vender.
Préstamo convencional
Opciones de enganche bajo en programas de compra elegibles para primera vivienda. Un préstamo convencional es una hipoteca que no está asegurada por el gobierno (FHA, VA o USDA).
Préstamo FHA
Enganche bajo con puntaje de crédito de 580 o más. El préstamo FHA está asegurado por el gobierno federal y es el camino más común para compradores de primera vivienda con crédito en construcción o poco enganche.
Préstamo VA
Poco o nada para prestatarios elegibles con derecho completo (entitlement). Si sirvió en las fuerzas armadas de Estados Unidos, el préstamo VA suele ser la mejor opción disponible: con poco o nada de enganche, sin seguro hipotecario mensual y con reglas de crédito más flexibles.
Préstamo USDA
El préstamo garantizado por USDA permite comprar con poco o nada de enganche una casa en una zona que el gobierno clasifica como rural, lo que incluye más suburbios de lo que la gente cree.
Préstamo jumbo
Generalmente mayor que en un préstamo conforme, según el monto y el perfil. Cuando el monto del préstamo supera el límite conforme que fija la FHFA para el condado, el préstamo es jumbo.
Préstamo de renovación
FHA 203(k) limitado y estándar; renovación convencional. Un préstamo de renovación financia la compra de la casa y las reparaciones en una sola hipoteca, con un solo pago mensual.
También: asistencia para el enganche NJHMFA en New Jersey y PHFA en Pennsylvania, y programas para inversionistas y dueños de negocio (en inglés).
New Jersey y Pennsylvania, con páginas para su condado.
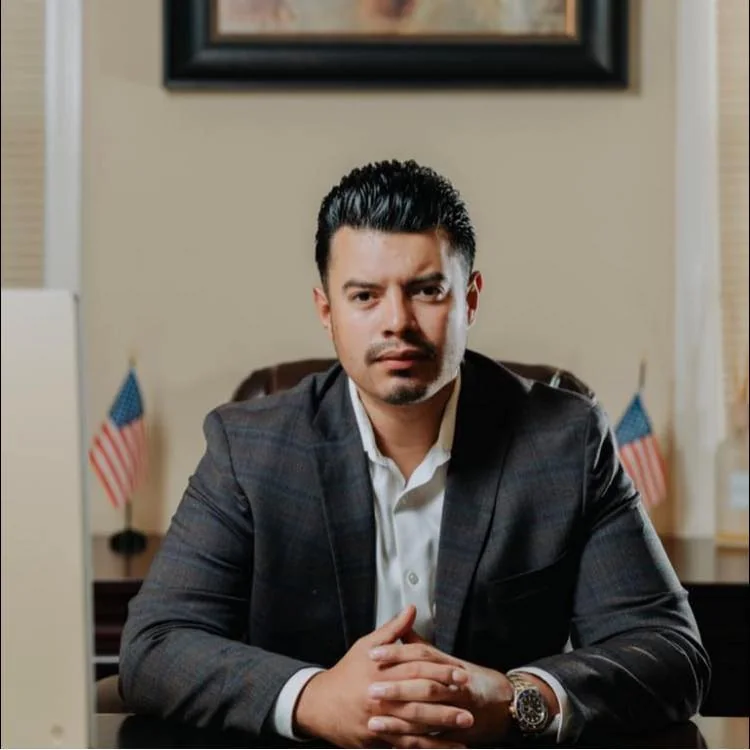
Elmer Perez, gerente de la sucursal de Hamilton.
Elmer lleva más de ocho años en préstamos hipotecarios y dirige nuestra oficina de Hamilton, New Jersey. Trabaja sobre todo con familias que compran su primera casa y no tienen a quién preguntarle cómo funciona el proceso. Explica qué revisa el prestamista, cuánto va a costar y qué podría salir mal, antes de que la oferta salga.
Atiende en español o en inglés, y Cassandra Rolon, procesadora de préstamos, también habla español y acompaña cada expediente con los documentos y el seguimiento semanal.
Lo que más nos preguntan.
¿Qué es una preaprobación y por qué la necesito antes de buscar casa?
Una preaprobación es una carta del prestamista que dice cuánto puede pedir prestado, basada en su crédito, ingresos y ahorros ya revisados. Los agentes de bienes raíces y los vendedores la piden antes de tomar en serio una oferta. Sin ella, está viendo casas sin saber si puede comprarlas.
¿Cuánto tarda la preaprobación?
El formulario toma un minuto y Elmer le llama normalmente el mismo día hábil. Con sus documentos en mano, la carta de preaprobación suele estar lista en uno o dos días hábiles.
¿Cuánto enganche necesito de verdad?
Menos de lo que la mayoría cree. Hoy los préstamos convencionales y FHA ofrecen opciones de enganche bajo, y VA y USDA permiten poco o nada de enganche para quienes califican. Además, New Jersey (NJHMFA) y Pennsylvania (PHFA) tienen programas de asistencia para el enganche que combinamos con estos préstamos.
¿Puedo comprar casa si tengo residencia permanente o una visa de trabajo?
Sí. Los residentes permanentes califican en las mismas condiciones que los ciudadanos. Los no residentes con autorización de trabajo vigente califican en los programas convencionales y FHA con documentación adicional de su estatus. Elmer le dice qué documentos aplican en su caso.
¿Qué es NJHMFA y qué es PHFA?
Son las agencias de vivienda de New Jersey y Pennsylvania. Ofrecen préstamos y asistencia para el enganche y costos de cierre a compradores que cumplen límites de ingreso y precio. Stellar es prestamista participante de ambas. Los montos y límites los fija cada agencia y cambian; los confirmamos en su caso.
¿Cuánto tarda desde la oferta aceptada hasta las llaves?
Normalmente entre 30 y 45 días. Depende de la tasación, el título y qué tan rápido lleguen los documentos. Cassandra le dice cada semana en qué punto está su expediente y qué falta.
¿Quién me va a atender en español?
Elmer Perez, gerente de nuestra sucursal de Hamilton, New Jersey (NMLS #2511063), atiende a los clientes de habla hispana de principio a fin. Cassandra Rolon, procesadora de préstamos, también habla español y le acompaña con los documentos y el seguimiento.
Empiece hoy, en español
Tres pasos cortos, un minuto. Sin número de Seguro Social ni documentos. Elmer le devuelve la llamada, normalmente el mismo día hábil.
 Equal Housing Lender (igualdad de oportunidades de vivienda) · NMLS #2190975 4.94★ · 1,361 reseñas verificadas en Experience.com
¿Quiere saber para cuánto califica?